Tout est clair : je peux voir les dossiers et leur avancée en direct sur la plateforme.
Daniele

Lyon

 /5
Tout est clair : je peux voir les dossiers et leur avancée en direct sur la plateforme.
Avec ma gestionnaire Karine, on a des échanges quasi quotidiens.
Notre gestionnaire Elodie est très réactive, voire même proactive.
Gestion très carrée, ce que je recherchais pour mon investissement. Tout est accessible en ligne, les AG sont simplifiées et le contact humain reste excellent. Je recommande pour la sérénité.
En tant que membre du CS, je me sens enfin efficace. Les experts Matera sont réactifs sur les sujets complexes et la gestion est d'une clarté absolue. Ça nous a enlevé une grosse charge mentale au quotidien.
Pour notre immeuble ancien, c'était le changement nécessaire. On garde nos artisans de confiance du quartier tout en ayant un support comptable rigoureux. C'est le parfait équilibre entre autonomie et sécurité.
Idéal pour notre résidence au Fort. La transparence des comptes nous rassure et l'outil a vraiment facilité la communication entre voisins. On se sent accompagnés par des pros, sans les lourdeurs habituelles.
L'approche digitale de Matera colle parfaitement à l'esprit connecté d'Issy. L'application est fluide pour gérer le quotidien et l'équipe juridique est très pointue. Une vraie modernisation de la gestion de copro.
Sur votre espace Matera, consultez en temps réel le budget et les dépenses de votre copropriété. Vous pouvez également retrouver vos appels de fonds sur la plateforme ainsi que votre solde copropriétaire.
Une seule plateforme pour communiquer avec l'ensemble des copropriétaires & locataires de l'immeuble.
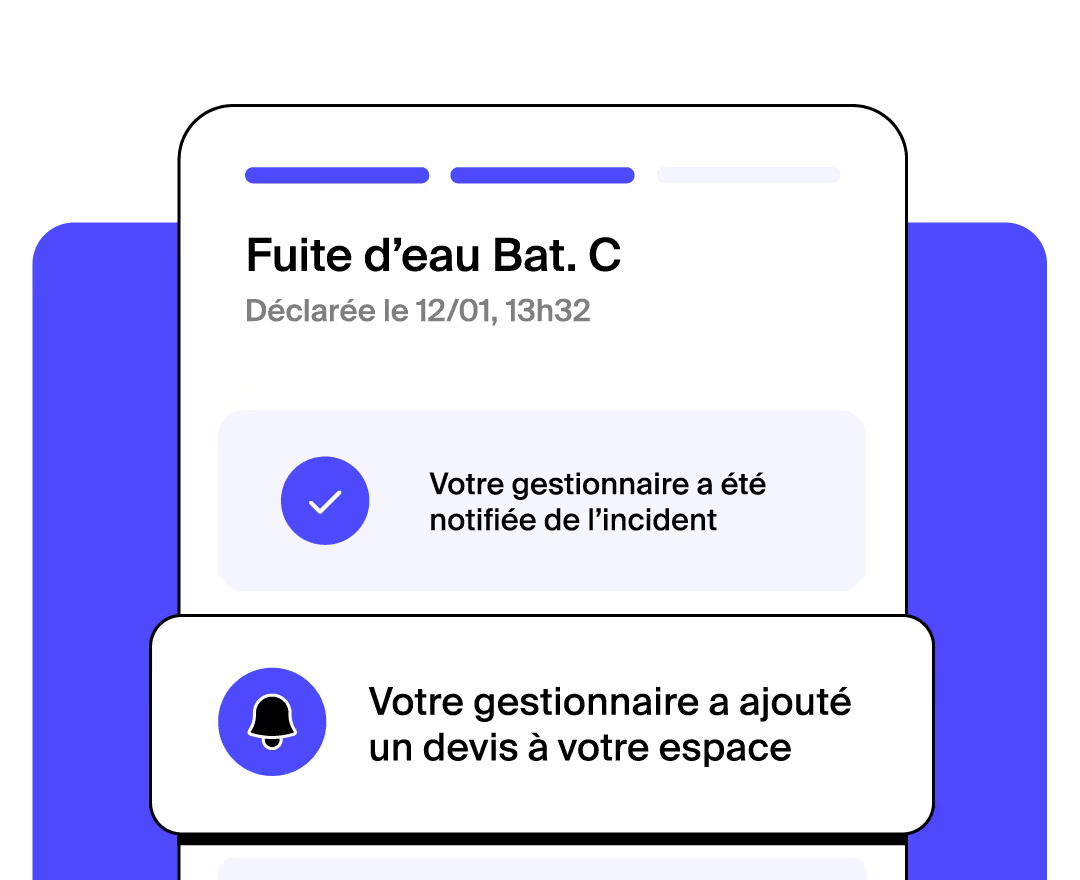
Une fuite d’eau dans votre immeuble ? Suivez les ordres de service de votre gestionnaire et la résolution de votre sinistre depuis votre espace Matera.
Vous pouvez consulter la convocation d’assemblée générale depuis votre espace Matera et participer en visioconférence depuis votre espace Matera.
Une fois l’assemblée générale terminée, votre gestionnaire vous enverra le procès-verbal par email !

La taxe foncière est payée par la personne propriétaire du logement au 1er janvier, ou par l'usufruitier quand la propriété est démembrée, et elle couvre l'année entière. Le locataire ne la paie jamais : son bailleur peut seulement lui refacturer la taxe d'enlèvement des ordures ménagères, qui figure sur le même avis. Cette règle réserve des surprises, par exemple au vendeur qui reçoit à l'automne un avis complet alors qu'il a vendu au printemps. Ce guide passe en revue chaque situation (location, vente, usufruit, indivision, SCI, viager, parties communes en copropriété) ainsi que le calendrier de paiement.
La taxe foncière est établie au nom du propriétaire du bien au 1er janvier de l'année d'imposition, qui la doit pour l'année entière. L'article 1400 du code général des impôts pose le principe : « toute propriété, bâtie ou non bâtie, doit être imposée au nom du propriétaire actuel ». L'article 1415 du même code fixe la date de référence au 1er janvier.
Ce qui se passe après le 1er janvier ne change rien pour l'année en cours. Une vente, une donation ou un décès en février ne modifient pas le nom inscrit sur l'avis, et le nouveau propriétaire ne recevra son premier avis que l'année suivante. La fiche officielle de Service-public.fr sur la taxe foncière le résume ainsi : « La taxe foncière est établie au nom de celui qui est propriétaire au 1er janvier ».
L'usage du logement ne compte pas non plus. Que vous l'habitiez, le louiez ou le laissiez vide, vous restez le redevable : « Vous devez payer la TFPB et la TEOM même si le logement est loué à un locataire », précise la même fiche. Pour un propriétaire bailleur, la taxe foncière est donc une charge du bien, à intégrer dans le calcul de sa rentabilité locative.
| Situation | Au nom de qui l'avis est établi | Qui supporte le coût au final |
|---|---|---|
| Propriétaire occupant | Le propriétaire au 1er janvier | Le propriétaire |
| Logement loué (bail d'habitation) | Le propriétaire bailleur | Le bailleur, sauf la TEOM refacturée au locataire |
| Vente en cours d'année | Le vendeur, propriétaire au 1er janvier | Le vendeur, ou partage au prorata si l'acte le prévoit |
| Usufruit et nue-propriété | L'usufruitier | L'usufruitier, sauf accord contraire entre eux |
| Indivision (héritiers, couple non marié) | Les indivisaires | Chacun selon sa part dans l'indivision |
| Bien détenu par une SCI | La SCI | La SCI, donc ses associés |
| Viager avec réserve d'usage | L'acheteur | L'acheteur |
| Locaux communs de copropriété imposés à part (loge de gardien…) | L'ensemble des copropriétaires, avis adressé au syndic | Les copropriétaires, dans les charges |
| Local commercial loué | Le bailleur | Le bailleur, ou le locataire si le bail commercial le prévoit |
Ce tableau s'appuie sur l'article 1400 du code général des impôts, sur les fiches de Service-public.fr consacrées à la taxe foncière et à l'indivision, et sur la doctrine fiscale BOI-IF-TFB-10-20-10 pour la copropriété.
Non. Dans une location d'habitation, la taxe foncière reste à la charge du propriétaire bailleur. Le locataire ne rembourse qu'une ligne de l'avis : la taxe d'enlèvement des ordures ménagères (TEOM), qui finance un service dont il profite en tant qu'occupant.
La raison tient à la liste des charges récupérables. Le bailleur ne peut réclamer à son locataire que les dépenses inscrites dans le décret n° 87-713 du 26 août 1987, pris pour l'application de l'article 23 de la loi du 6 juillet 1989. Côté impôts et taxes, cette liste vise la taxe d'enlèvement des ordures ménagères et la taxe de balayage, pas la taxe foncière. Notre guide des charges récupérables détaille le reste de la liste.
La TEOM apparaît sur l'avis de taxe foncière, sur une ligne distincte. Le bailleur l'intègre aux provisions pour charges, puis l'ajuste lors de la régularisation annuelle, avis à l'appui. Un locataire arrivé ou parti en cours d'année ne la doit que pour sa période d'occupation : le calcul figure dans notre article sur la taxe d'enlèvement des ordures ménagères.
Les locaux commerciaux obéissent à une autre règle. L'article R145-35 du code de commerce interdit de refacturer au locataire les impôts dont le bailleur est le redevable légal, mais il autorise l'imputation de la taxe foncière et des taxes additionnelles, à condition que le bail le prévoie. Si vous louez une boutique en pied d'immeuble, relisez la clause « impôts et taxes » de votre bail commercial.
Au régime réel, la taxe foncière payée par le bailleur se déduit des loyers, en application de l'article 31 du code général des impôts. La TEOM en est exclue : la doctrine fiscale (BOI-RFPI-BASE-20-50) la range parmi les impôts qui incombent normalement à l'occupant. La marche à suivre est expliquée dans notre guide pour déclarer ses revenus fonciers.
Le vendeur, propriétaire au 1er janvier, reçoit l'avis et le paie en totalité, même s'il a vendu en février. L'acheteur ne lui en rembourse une partie que si les deux l'ont convenu : la loi ne prévoit aucun partage automatique.
Service-public.fr le formule ainsi : le vendeur « peut demander le remboursement d'une partie de la taxe foncière au nouveau propriétaire », mais « cet accord n'a d'effet qu'entre vous, l'administration fiscale n'en tient pas compte ». Si l'acheteur ne rembourse pas, le vendeur reste tenu de payer l'avis entier, et c'est lui qui subit une éventuelle majoration de retard.
Le plus simple est de répartir la taxe au prorata des jours de détention. Le vendeur garde la période qui va du 1er janvier à la veille de la vente, l'acheteur rembourse le reste. La clause se négocie dès le compromis de vente, se retrouve dans l'acte définitif, et le remboursement peut être réglé chez le notaire le jour de la signature.
Voici ce que donne ce calcul pour un avis fictif, sur une année non bissextile :
| Acte signé le | Jours à la charge du vendeur | Part du vendeur (avis de 1 200 €) | Part remboursée par l'acheteur |
|---|---|---|---|
| 1er avril | 90 | 296 € | 904 € |
| 1er juillet | 181 | 595 € | 605 € |
| 1er octobre | 273 | 898 € | 302 € |
Si l'acte est signé avant l'arrivée de l'avis de l'année, qui n'est envoyé qu'à la fin de l'été, la clause doit préciser la base de calcul : le montant du dernier avis connu, ou une régularisation à réception du nouvel avis.
Dès que la propriété est partagée ou détenue par une société, les règles sont précises, et les connaître évite bien des désaccords en famille.
L'usufruitier paie la taxe foncière, pas le nu-propriétaire. L'article 1400 du code général des impôts le prévoit : « lorsqu'un immeuble est grevé d'usufruit », la taxe est établie au nom de l'usufruitier. C'est le cas du conjoint survivant qui garde l'usufruit du logement familial pendant que les enfants en ont la nue-propriété. Les intéressés peuvent convenir d'une autre répartition entre eux, mais l'administration continuera d'adresser l'avis à l'usufruitier.
En indivision, l'avis est établi au nom des indivisaires, et chacun paie sa part selon ses droits dans l'indivision. Les indivisaires « ne sont pas solidaires face à cette dette », précise la fiche officielle sur l'indivision : l'administration ne peut pas réclamer la totalité à l'un d'eux. En cas de désaccord sur la répartition, il faut saisir le juge.
Après un décès, la taxe de l'année du décès est une dette de la succession, réglée par les héritiers. Celui qui avance la totalité peut demander leur part aux autres.
Quand le bien appartient à une société civile immobilière, c'est la SCI qui est propriétaire : l'avis est établi à son nom et elle le règle sur son compte. Les associés en supportent le coût à travers la société, et la dépense apparaît dans la comptabilité de la SCI. Notre article sur la SCI en copropriété détaille ses autres obligations.
En viager, l'acheteur devient propriétaire dès la vente. Selon Service-public.fr, c'est lui qui paie la taxe foncière chaque année quand le vendeur s'est réservé l'usage du logement. La situation s'inverse si le vendeur s'est réservé l'usufruit : l'avis est alors établi à son nom, comme pour tout usufruitier.
Dans la plupart des immeubles, personne ne la paie à part : la valeur des parties communes est prise en compte dans celle de chaque lot. Chaque copropriétaire reçoit donc un avis pour son appartement, sa cave ou son parking, et cet avis couvre déjà sa part du hall, de l'escalier ou de la toiture. La doctrine fiscale sur l'évaluation des locaux (BOI-IF-TFB-10-20-10, § 90) prévoit que les lots privatifs sont évalués « compte tenu des parties communes qui ne sont pas susceptibles d'une évaluation distincte ».
Exception : les locaux de services communs (loge de concierge, logement de gardien, bureau de syndic) et certaines dépendances communes, comme une piscine ou un garage collectif, sont évalués séparément. Ils donnent lieu à un avis distinct, établi selon le § 100 de la même doctrine au nom de « l'indivision constituée par l'ensemble des copropriétaires » et adressé au syndic. Notre article sur la taxe foncière de la copropriété explique comment savoir si votre immeuble est concerné.
Le syndic règle alors cet avis depuis le compte bancaire séparé de la copropriété, puis le répartit dans les charges générales, en principe selon les tantièmes de chacun (article 10 de la loi du 10 juillet 1965). La doctrine précise que cet avis ne rend pas chaque copropriétaire redevable de la totalité de l'imposition.
L'avis est adressé au propriétaire du 1er janvier, dans son espace particulier sur impots.gouv.fr ou par courrier, à la fin de l'été. Le paiement est attendu en octobre, avec quelques jours de plus pour un paiement en ligne. Voici le calendrier de 2026 :
| Étape | Date en 2026 | Ce qu'il faut savoir |
|---|---|---|
| Situation retenue pour l'année | 1er janvier | Propriétaire ou usufruitier à cette date |
| Date limite hors paiement en ligne | 15 octobre | Seulement si l'avis ne dépasse pas 300 € |
| Date limite de paiement en ligne | 20 octobre | Sur impots.gouv.fr ou l'application officielle |
| Débit du paiement à l'échéance ou en ligne | 26 octobre | Prélèvement sur le compte indiqué |
| Demande de mensualisation pour 2027 | 15 décembre | Dix prélèvements, de janvier à octobre 2027 |
Ces dates sont celles annoncées par la DGFiP pour 2026, reprises dans notre article sur la date limite de la taxe foncière 2026. Au-delà de 300 €, le paiement doit être dématérialisé (article 1681 sexies du code général des impôts), et un retard entraîne une majoration de 10 % (article 1730 du même code).
Ce décalage entre le 1er janvier et l'automne explique les tensions entre vendeur et acheteur : l'avis arrive des mois après la vente. Vendeur, gardez une trace du remboursement prévu dans l'acte ; acheteur, prévoyez dans votre budget l'avis de l'année suivante, qui arrivera à votre nom.
Votre syndic n'intervient pas sur l'avis de votre lot, mais il entre en jeu dès que la copropriété reçoit un avis pour des locaux communs.
Chez Matera, chaque immeuble est suivi par un gestionnaire de proximité, dont le portefeuille est limité à 30 copropriétés, et appuyé par une équipe de plus de 200 experts, dont des juristes et des comptables. Quand un avis arrive au nom des copropriétaires, il est réglé sur le compte de la copropriété et réparti dans les charges. Chacun en voit la trace sur la plateforme : budget et dépenses en temps réel, appels de fonds, solde copropriétaire. Une question sur une ligne de charges reçoit une réponse en moins de 48 h.
Si vous louez votre appartement, Matera propose aussi la gestion locative, à côté de son offre de syndic professionnel.
Le vendeur, s'il était propriétaire au 1er janvier : l'avis de l'année de la vente est à son nom. Vous ne lui devez un remboursement que si la promesse et l'acte le prévoient. Votre premier avis arrivera l'année suivante, puisque vous serez alors propriétaire au 1er janvier.
La taxe de l'année du décès est établie au nom du défunt, représenté par sa succession, et réglée par les héritiers. Les années suivantes, l'avis va aux héritiers en indivision, ou à l'usufruitier si le conjoint survivant a reçu l'usufruit du logement. Un héritier qui paie seul peut demander leur part aux autres.
Seulement la part qui correspond à sa période d'occupation, calculée au prorata des jours. Si l'avis de l'année n'est pas encore arrivé à son départ, régularisez ensuite à partir du montant réel, avis à l'appui.
Non, tant que l'usufruit existe, l'avis est établi au nom de l'usufruitier. Le nu-propriétaire n'en devient redevable qu'à la fin de l'usufruit, par exemple au décès de l'usufruitier, et seulement à partir de l'année suivante, puisque la situation est figée au 1er janvier.
Mis à jour le 28/10/2026
Depuis son arrivée chez Matera en 2026, Cylian cultive sa passion pour la rédaction et la copropriété. Il assure la maintenance des articles afin de garantir leur qualité pour les internautes, toutes thématiques confondues. Il produit également de nombreuses notes internes et veille à la mise à jour régulière des contenus liés à la copropriété comme à la gestion locative.
Matera vous accompagne de A à Z dans ce changement !
Notre équipe commerciale s’assure que tout soit fin prêt pour votre AG de transition.
Notre équipe comptable s’occupe de reprendre tous les comptes de votre immeuble. En parallèle, nous paramétrons votre espace personnel Matera.
Une fois la reprise comptable terminée, vous recevez un e-mail avec vos accès à la plateforme Matera, et c’est parti !